
Setiap menjelang akhir tahun anggaran atau batas akhir pelaporan Surat Pemberitahuan (SPT) Tahunan, kantor-kantor pelayanan pajak dan badan pendapatan daerah dipenuhi ketegangan target fiskal. Para aparatur sipil negara (ASN) di bidang perpajakan—mulai dari pemeriksa pajak, juru sita, hingga staf penagihan retribusi daerah—bekerja di bawah tekanan angka realisasi penerimaan negara. Di ruang publik, kampanye kepatuhan digencarkan lewat spanduk dan baliho: pajak adalah bukti cinta tanah air, pilar kedaulatan bangsa, dan gotong royong membiayai pembangunan.
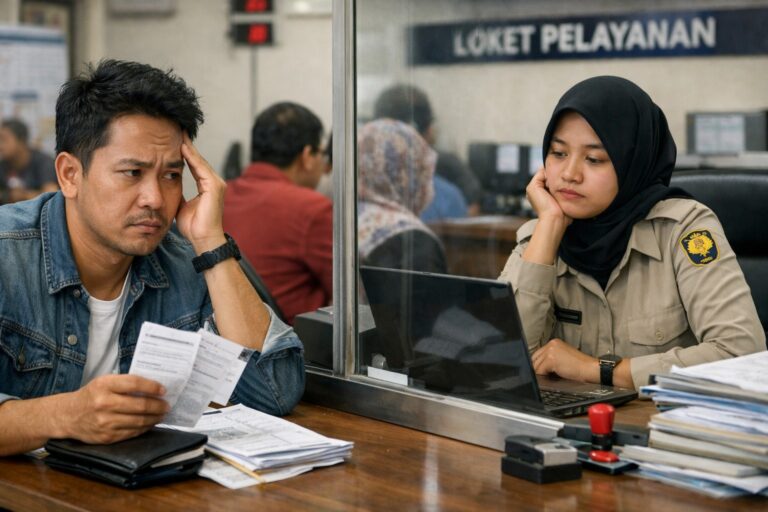
Namun, di balik meja pelayanan loket dan saat berhadapan langsung dengan wajib pajak, para aparatur menyaksikan keengganan yang nyata. Masyarakat kerap membayar pajak dengan rasa dongkol, mencari seribu celah penghindaran pajak (tax avoidance), menunggak Pajak Bumi dan Bangunan (PBB) bertahun-tahun, atau menolak melaporkan aset secara jujur. Dari balik meja birokrasi, ASN yang berhadapan langsung dengan realitas penerimaan dan belanja negara paham betul bahwa keengganan masyarakat bukan sekadar watak pelit atau ketiadaan rasa nasionalisme. Keengganan membayar pajak adalah respons rasional warga terhadap kegagalan timbal balik layanan publik, kerumitan regulasi yang diproduksi birokrasi, serta trauma psikologis melihat perilaku elite pengelola anggaran.
Pajak Dibayar, Layanan Mandiri Dibeli Lagi
Akar paling mendasar dari keengganan warga berhulu pada retaknya kontrak fiskal (fiscal contract) antara negara dan pembayar pajak. Dalam teori keuangan publik, pajak adalah pertukaran timbal balik yang adil: warga menyerahkan sebagian dari hak miliknya kepada kas negara, dan sebagai gantinya, negara menjamin ketersediaan barang publik (public goods) berkualitas tinggi secara cuma-cuma dan merata.
Kenyataan harian yang disaksikan oleh para ASN penagih pajak adalah ironi kehidupan masyarakat kelas menengah ke bawah. Warga yang taat membayar pajak penghasilan dan pajak daerah setiap bulan mendapati bahwa fasilitas publik di sekitarnya tidak dapat diandalkan:
- Anak-anak mereka tidak tertampung di sekolah negeri bermutu, sehingga harus membayar uang pangkal mahal di sekolah swasta.
- Saat sakit, mereka harus merogoh kocek pribadi untuk membeli obat karena antrean rumah sakit pemerintah berliku dan kuota obat jaminan sering habis.
- Menempuh perjalanan kerja harian dipenuhi jalanan rusak berlubang yang merusak kendaraan, memaksa mereka membayar tarif jalan tol swasta yang mahal agar tiba tepat waktu.
- Lingkungan perumahan harus dijaga oleh satuan pengamanan swasta dan air bersih harus dibeli dari truk tangki keliling karena jaringan pipa perumda tidak mengalir.
| Dimensi Kebutuhan Dasar | Harapan atas Pembayaran Pajak | Realitas Biaya Ganda yang Ditanggung Warga |
| Pendidikan Anak | Akses sekolah negeri bermutu dan bebas pungutan | Bayar iuran sekolah swasta akibat kuota terbatas |
| Kesehatan Keluarga | Penanganan medis cepat tanpa diskriminasi antrean | Bayar asuransi komersial tambahan demi obat paten |
| Mobilitas Transportasi | Jalanan kabupaten mulus dan angkutan umum aman | Keluar biaya perbaikan suspensi dan tarif tol harian |
| Keamanan Lingkungan | Patroli aparat penegak hukum yang menjaga warga | Iuran swadaya warga untuk pos hansip permukiman |
Kesenjangan timbal balik pada tabel di atas melahirkan persepsi pemerasan legal. Warga merasa dipaksa membayar dua kali (double payment): membayar pajak ke kas negara, lalu membayar kembali sektor swasta demi memenuhi hak-hak hidup dasarnya. Ketika ASN juru sita datang membawa surat tagihan pajak, warga secara spontan menolak bukan karena tidak memiliki uang, melainkan karena merasa negara mengambil hasil keringat mereka tanpa memberikan timbal balik perlindungan yang sepadan di dunia nyata.
Trauma Sosial
Faktor psikologis yang paling melumpuhkan moral pajak masyarakat (tax morale) adalah berita mengenai korupsi anggaran dan gaya hidup mewah pejabat pengelola uang negara. ASN di garda depan penagihan adalah pihak yang paling babak belur menanggung dampak dari skandal pembusukan integritas tersebut.
Setiap kali ada oknum pejabat eselon atau pimpinan daerah yang tertangkap tangan memamerkan kendaraan mewah hasil gratifikasi, memiliki rekening gendut yang tidak wajar, atau menyunat pos bantuan sosial bencana, resistensi masyarakat di loket pajak seketika melonjak drastis. Staf penagih pajak yang bekerja jujur dengan gaji pas-pasan harus menelan caci maki warga yang berkata sinis: “Untuk apa kami membayar pajak jika hanya dipakai untuk membiayai gaya hidup mewah pejabat dan membeli mobil dinas baru?”
| Konstruksi Realitas Fiskal | Narasi Formal Sosialisasi Perpajakan | Fakta Empiris yang Disaksikan Warga |
| Penggunaan Kas Pajak | Pembangunan jembatan, subsidi pangan, pengentasan miskin | Menumpuknya belanja seremonial dinas dan mobil dinas pejabat |
| Profil Penegak Aturan | Aparatur profesional, sederhana, dan berintegritas tinggi | Kasus pamer harta kekayaan keluarga pejabat di media sosial |
| Penegakan Sanksi Hukum | Adil, transparan, dan tidak pandang bulu terhadap pelanggar | Pengemplang pajak kakap lolos amnesti, usaha mikro diobrak-abrik |
| Dampak Emosional Warga | Bangga berkontribusi bagi kemandirian negara | Merasa diperas dan dikhianati oleh penguasa anggaran |
Kemarahan sosial sebagaimana dipetakan pada tabel di atas menghancurkan legitimasi moral penagihan pajak. Kepercayaan publik (public trust) yang dibangun bertahun-tahun melalui program reformasi perpajakan lenyap dalam hitungan hari akibat arogansi segelintir elite birokrasi. ASN di daerah kerap berada dalam posisi serba salah: mereka tahu data potensi tunggakan pajak warga valid secara hukum, namun mereka juga memahami secara batin mengapa warga enggan menyetorkan uangnya ke dalam sistem yang dinilai bocor dan tidak berkeadilan.
Kerumitan Regulasi
Penyebab berikutnya yang membuat masyarakat enggan berurusan dengan pajak adalah kerumitan sistem administrasi perpajakan itu sendiri. Regulasi perpajakan di Indonesia diproduksi dengan bahasa hukum dan akuntansi yang sangat teknokratis, sarat dengan istilah singkatan yang membingungkan, serta aturan petunjuk teknis yang berganti-ganti dalam tempo singkat.
Di mata pelaku usaha mikro, kecil, dan menengah (UMKM) atau pekerja lepas mandiri, sistem perpajakan sering kali dirasakan bukan sebagai mitra pencatat kemajuan usaha, melainkan sebagai perangkap denda yang menakutkan. Sistem self-assessment yang mewajibkan wajib pajak menghitung, memperhitungkan, membayar, dan melaporkan pajaknya sendiri menuntut tingkat literasi keuangan yang tinggi. Bagi pedagang kelontong atau peternak di daerah yang tidak mampu menyewa konsultan pajak bersertifikat, kesalahan kecil dalam mengisi formulir pelaporan digital atau kekeliruan menafsirkan kode akun pajak berisiko mendatangkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) disertai ancaman denda administratif bernilai jutaan rupiah.
| Karakteristik Sistem Pajak | Desain Ideal Pembuat Kebijakan Pusat | Pengalaman Riil Wajib Pajak Awam |
| Metode Pelaporan Digital | Aplikasi modern mempermudah pelaporan dari mana saja | Sistem peladen kerap gangguan menjelang batas waktu penutupan |
| Bahasa Regulasi Turunan | Presisi secara terminologi hukum tata perbendaharaan | Membingungkan pedagang kecil tanpa latar belakang akuntansi |
| Penerbitan Surat Teguran | Prosedur klarifikasi data otomatis pengawasan dinas | Dianggap teror hukum yang menakutkan dan mengancam usaha |
| Proses Permohonan Keberatan | Hak wajib pajak yang dijamin undang-undang formal | Membutuhkan waktu berbulan-bulan dan biaya birokrasi mahal |
Ketakutan administratif pada tabel di atas mendorong masyarakat memilih beroperasi di bawah radar sektor informal. Pengusaha kecil sengaja menolak membuat Nomor Pokok Wajib Pajak (NPWP) dan menghindari pencatatan pembukuan perbankan bukan karena berniat jahat merugikan negara, melainkan demi menghindari interaksi dengan birokrasi pajak yang dianggap menakutkan, kaku, dan gemar mencari kesalahan formalitas pembukuan.
Ketidakadilan Penegakan: Tajam ke Usaha Mikro, Tumpul ke Konglomerasi
Keluhan laten yang kerap didengar oleh ASN penilai dan pemeriksa pajak di lapangan adalah rasa ketidakadilan perlakuan fiskal (inequity of enforcement). Warga kecil melihat kontras yang tajam antara perlakuan negara terhadap pembayar pajak bermodal besar dengan pembayar pajak kelas bawah.
Ketika pemerintah menggelar program pengampunan pajak (tax amnesty) berulang kali, program tersebut lebih banyak dinikmati oleh para pemilik modal raksasa yang bertahun-tahun menyembunyikan asetnya di negara suaka pajak luar negeri. Mereka cukup membayar tarif tebusan rendah untuk menghapus seluruh dosa ketidakpatuhan masa lalu tanpa sanksi pidana. Sebaliknya, pedagang kecil di pasar tradisional, pemilik warung makan, atau pegawai kantoran yang telat beberapa hari membayar retribusi atau menyampaikan SPT langsung diganjar surat denda otomatis yang tidak bisa ditawar.
| Dimensi Penegakan Fiskal | Realitas Wajib Pajak Skala Besar / Korporasi | Realitas Wajib Pajak Skala Mikro / Pekerja |
| Kemampuan Tawar Hukum | Didampingi konsultan pajak andal dan pengacara sengketa | Pasrah menerima denda tanpa daya tawar perlawanan hukum |
| Akses Fasilitas Pengampunan | Menikmati fasilitas tarif tebusan aset luar negeri | Jarang tersentuh pemutihan; denda bunga akumulatif terus berjalan |
| Peluang Rekayasa Pajak | Pemanfaatan celah tax planning dan harga transfer lintas batas | Pajak penghasilan dipotong langsung di slip gaji tanpa bisa dielak |
| Perlakuan Aparatur Pengawas | Negosiasi formal di ruang pertemuan dengan data kompleks | Didatangi petugas loket penertiban di lapak tempat berjualan |
Perasaan diperlakukan secara tidak adil sebagaimana dirinci pada tabel di atas merusak kohesi sosial kepatuhan pajak. Kepatuhan sukarela (voluntary compliance) mustahil terwujud jika masyarakat merasa aturan hukum ditegakkan secara asimetris: galak menagih recehan di kantong rakyat jelata, namun kompromistis dan permisif terhadap kebocoran triliunan rupiah dari para pemodal besar yang dekat dengan kekuasaan politik.
Rekonsiliasi Fiskal
Mengurai keengganan masyarakat membayar pajak menuntut perubahan paradigma fundamental dari seluruh jajaran aparatur birokrasi pemerintahan, bukan sekadar melipatgandakan target penagihan atau memperberat sanksi sita lelang. Kepercayaan masyarakat terhadap sistem perpajakan hanya dapat dipulihkan melalui transparansi timbal balik belanja anggaran yang kasatmata di lapangan.
Pemerintah daerah dan pusat harus membuktikan secara konkret ke mana setiap rupiah uang pajak dialokasikan. Di setiap proyek perbaikan jembatan desa, pembangunan puskesmas pembantu, dan pengaspalan jalan poros kabupaten, pemerintah wajib memasang papan informasi keterbukaan publik yang bertuliskan secara jelas: “Fasilitas ini dibangun menggunakan Pajak Bumi dan Bangunan yang Anda bayarkan.” Lebih dari itu, efisiensi belanja harus dipraktikkan secara nyata: hentikan pengadaan mobil dinas mewah pejabat, pangkas anggaran seminar koordinasi yang boros di hotel berbintang, dan alihkan kas daerah seutuhnya untuk subsidi layanan kesehatan, sekolah bebas biaya riil, serta perbaikan sarana dasar publik.
Di tingkat operasional, Direktorat Jenderal Pajak bersama Badan Pendapatan Daerah harus merombak budaya pelayanannya dari pendekatan interogatif pemeriksa kesalahan menuju pendekatan pendampingan yang mengayomi (service-oriented administration). Bahasa formulir dan aplikasi digital harus disederhanakan secara ekstrem agar dapat dipahami oleh warga berpendidikan dasar, loket-loket konsultasi gratis dibuka luas tanpa ancaman denda bagi pemula, serta integritas moral ASN pemeriksa ditegakkan dengan sanksi pemecatan tanpa ampun bagi siapa saja yang terbukti mempermainkan ketetapan pajak demi suap pribadi.
Pajak pada hakikatnya bukanlah pungutan upeti dari rakyat takluk kepada penguasa feodal di istana, melainkan akad sosial tertinggi yang mengikat kebersamaan sebuah bangsa merdeka. Uang pajak adalah darah peradaban yang semestinya menghidupkan organ-organ keadilan sosial bagi seluruh rakyat tanpa terkecuali.
Masyarakat tidak akan pernah ragu merelakan sebagian hasil kerja kerasnya untuk disetorkan ke kas negara ketika mereka menyaksikan dengan mata kepala sendiri bahwa uang tersebut kembali dalam bentuk sekolah yang kokoh bagi anak-anaknya, jalanan yang mulus menuju pasar panennya, dan rumah sakit yang merawat orang tuanya dengan penuh hormat.
Tugas terbesar aparatur sipil negara di bidang pendapatan negara bukan semata-mata mengejar pencapaian angka target di lembar laporan kinerja, melainkan menjaga marwah kejujuran pengelolaan uang rakyat: membuktikan bahwa setiap rupiah keringat yang dititipkan masyarakat dikelola secara amanah, bersih, hemat, dan kembali seutuhnya untuk mengangkat martabat dan kemakmuran seluruh rakyat Indonesia.